Pojištění nemovitosti a domácnosti není totéž. Poradíme vám, jak se v tom vyznat
- 3 minuty čtení
Sdílejte článek:
Prohlížeč není podporován
Doporučujeme Google Chrome

Sdílejte článek:
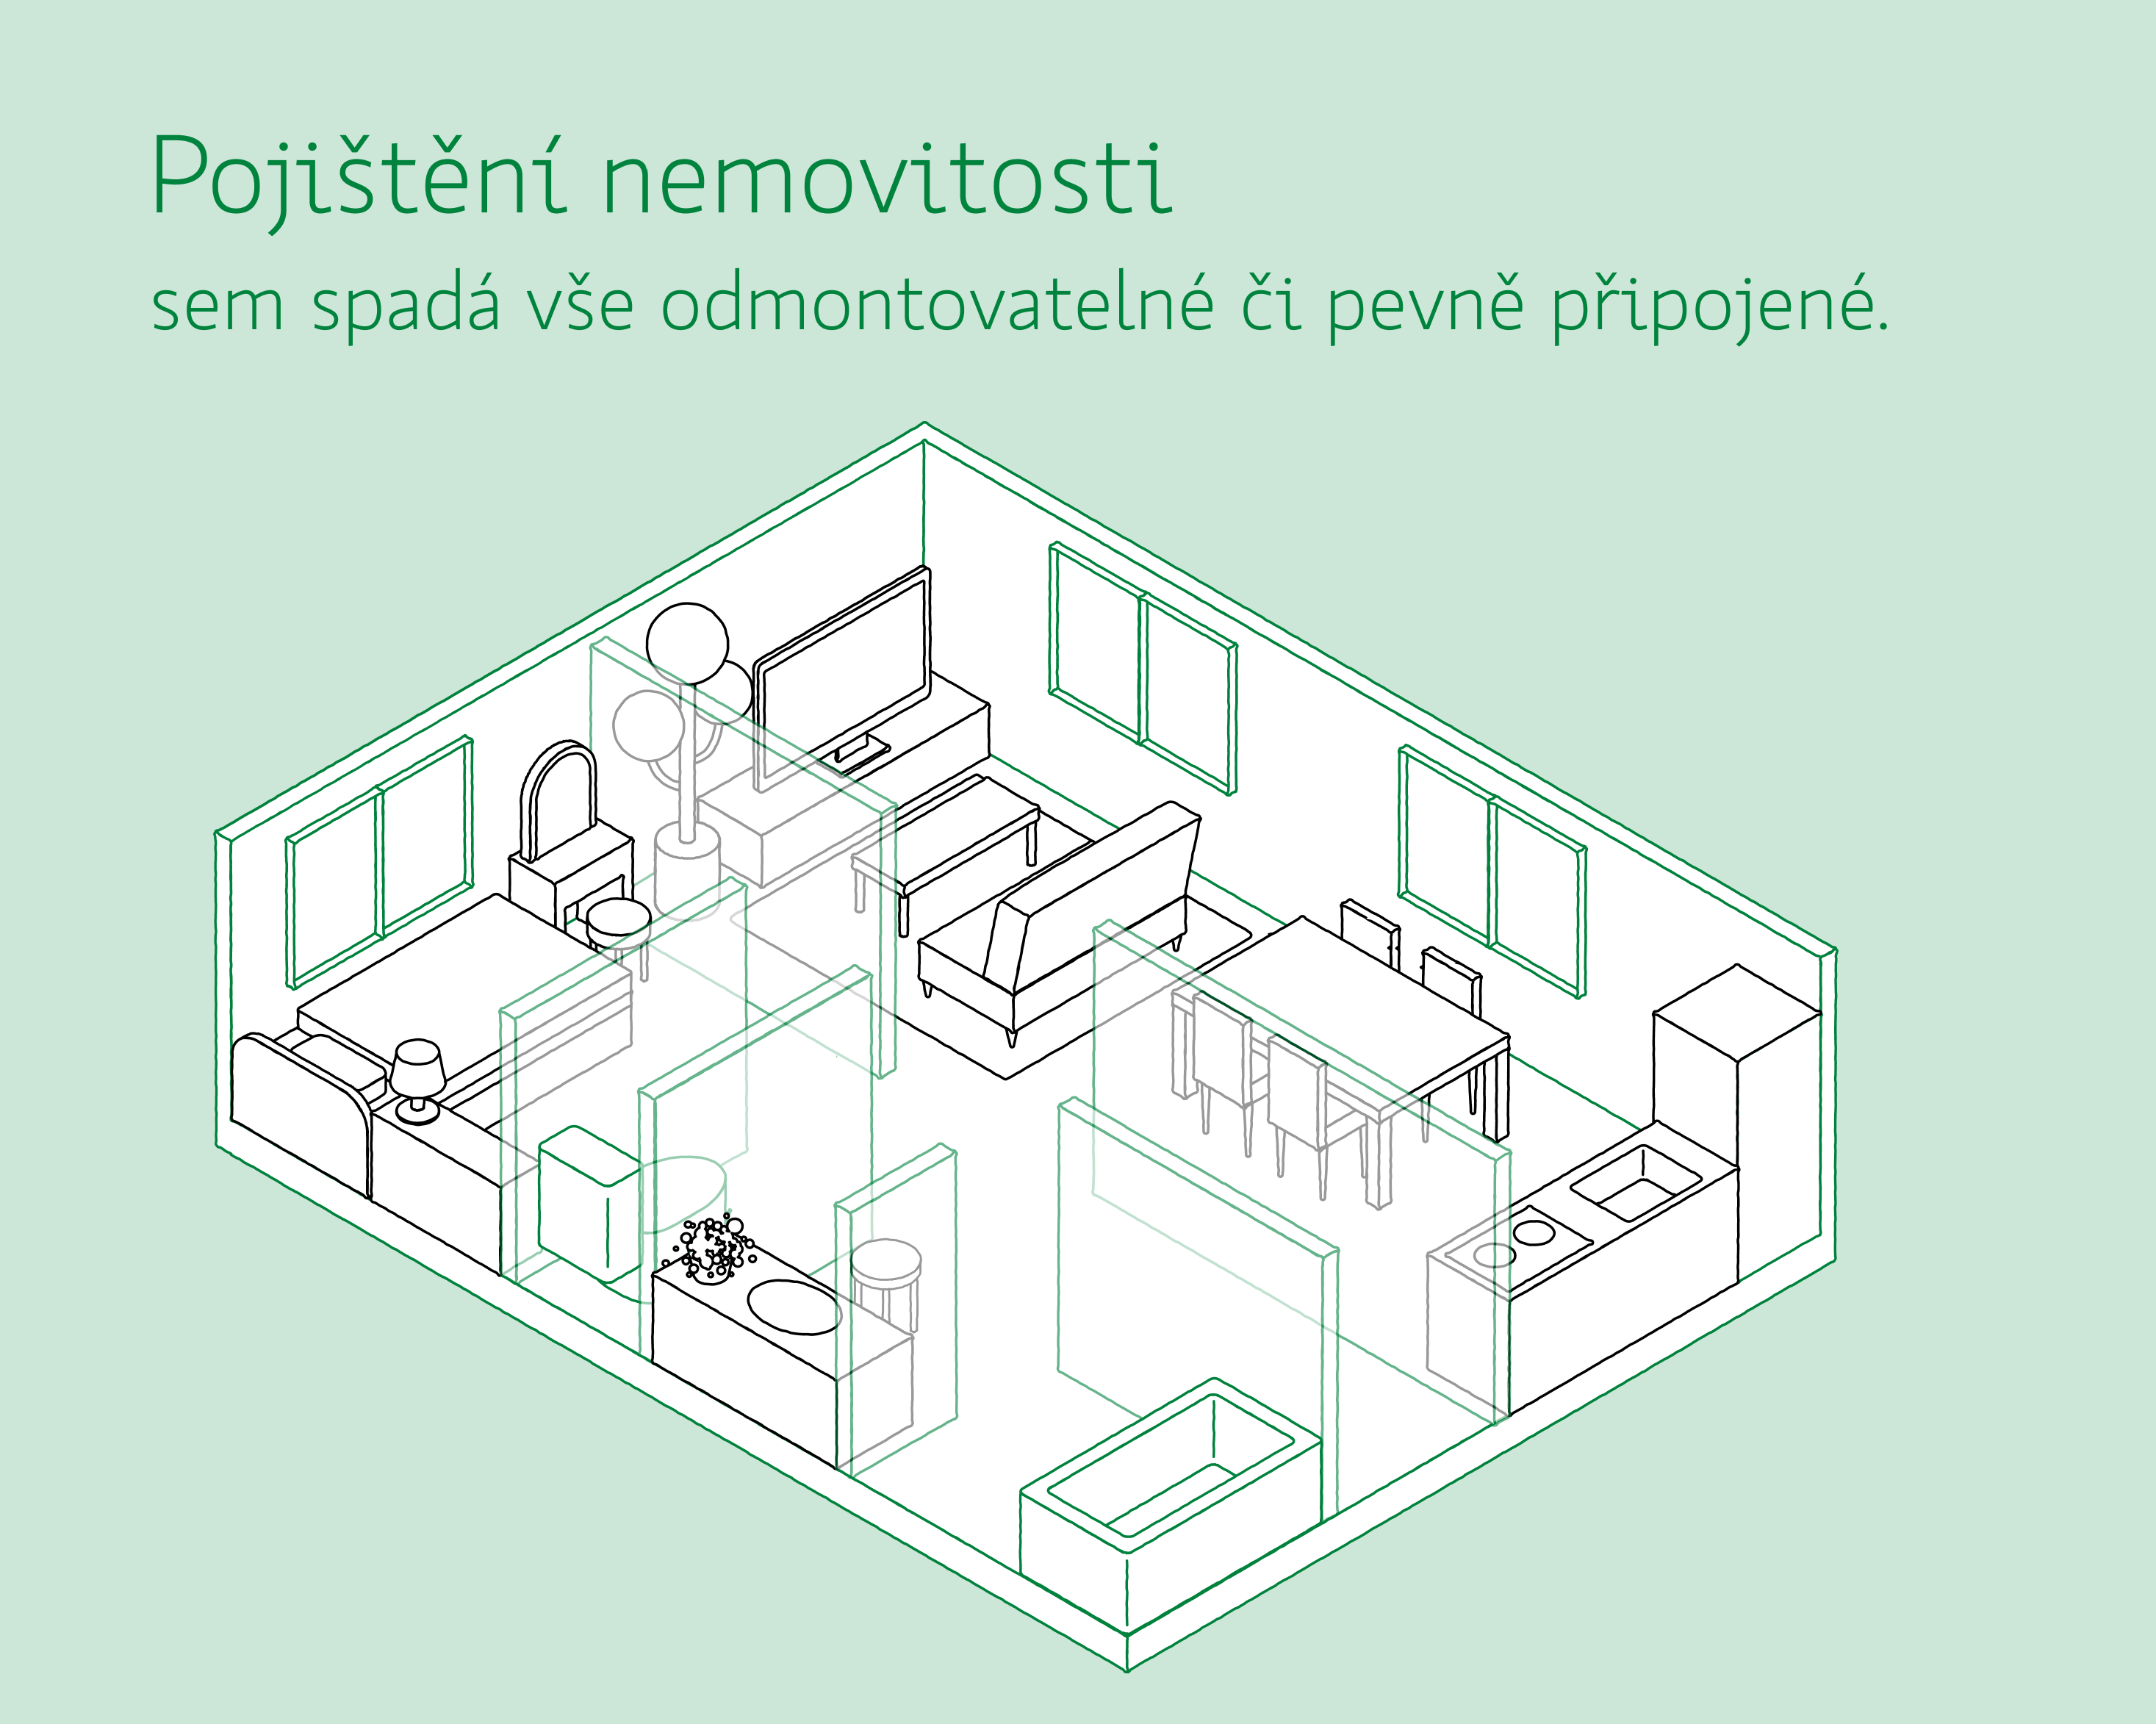
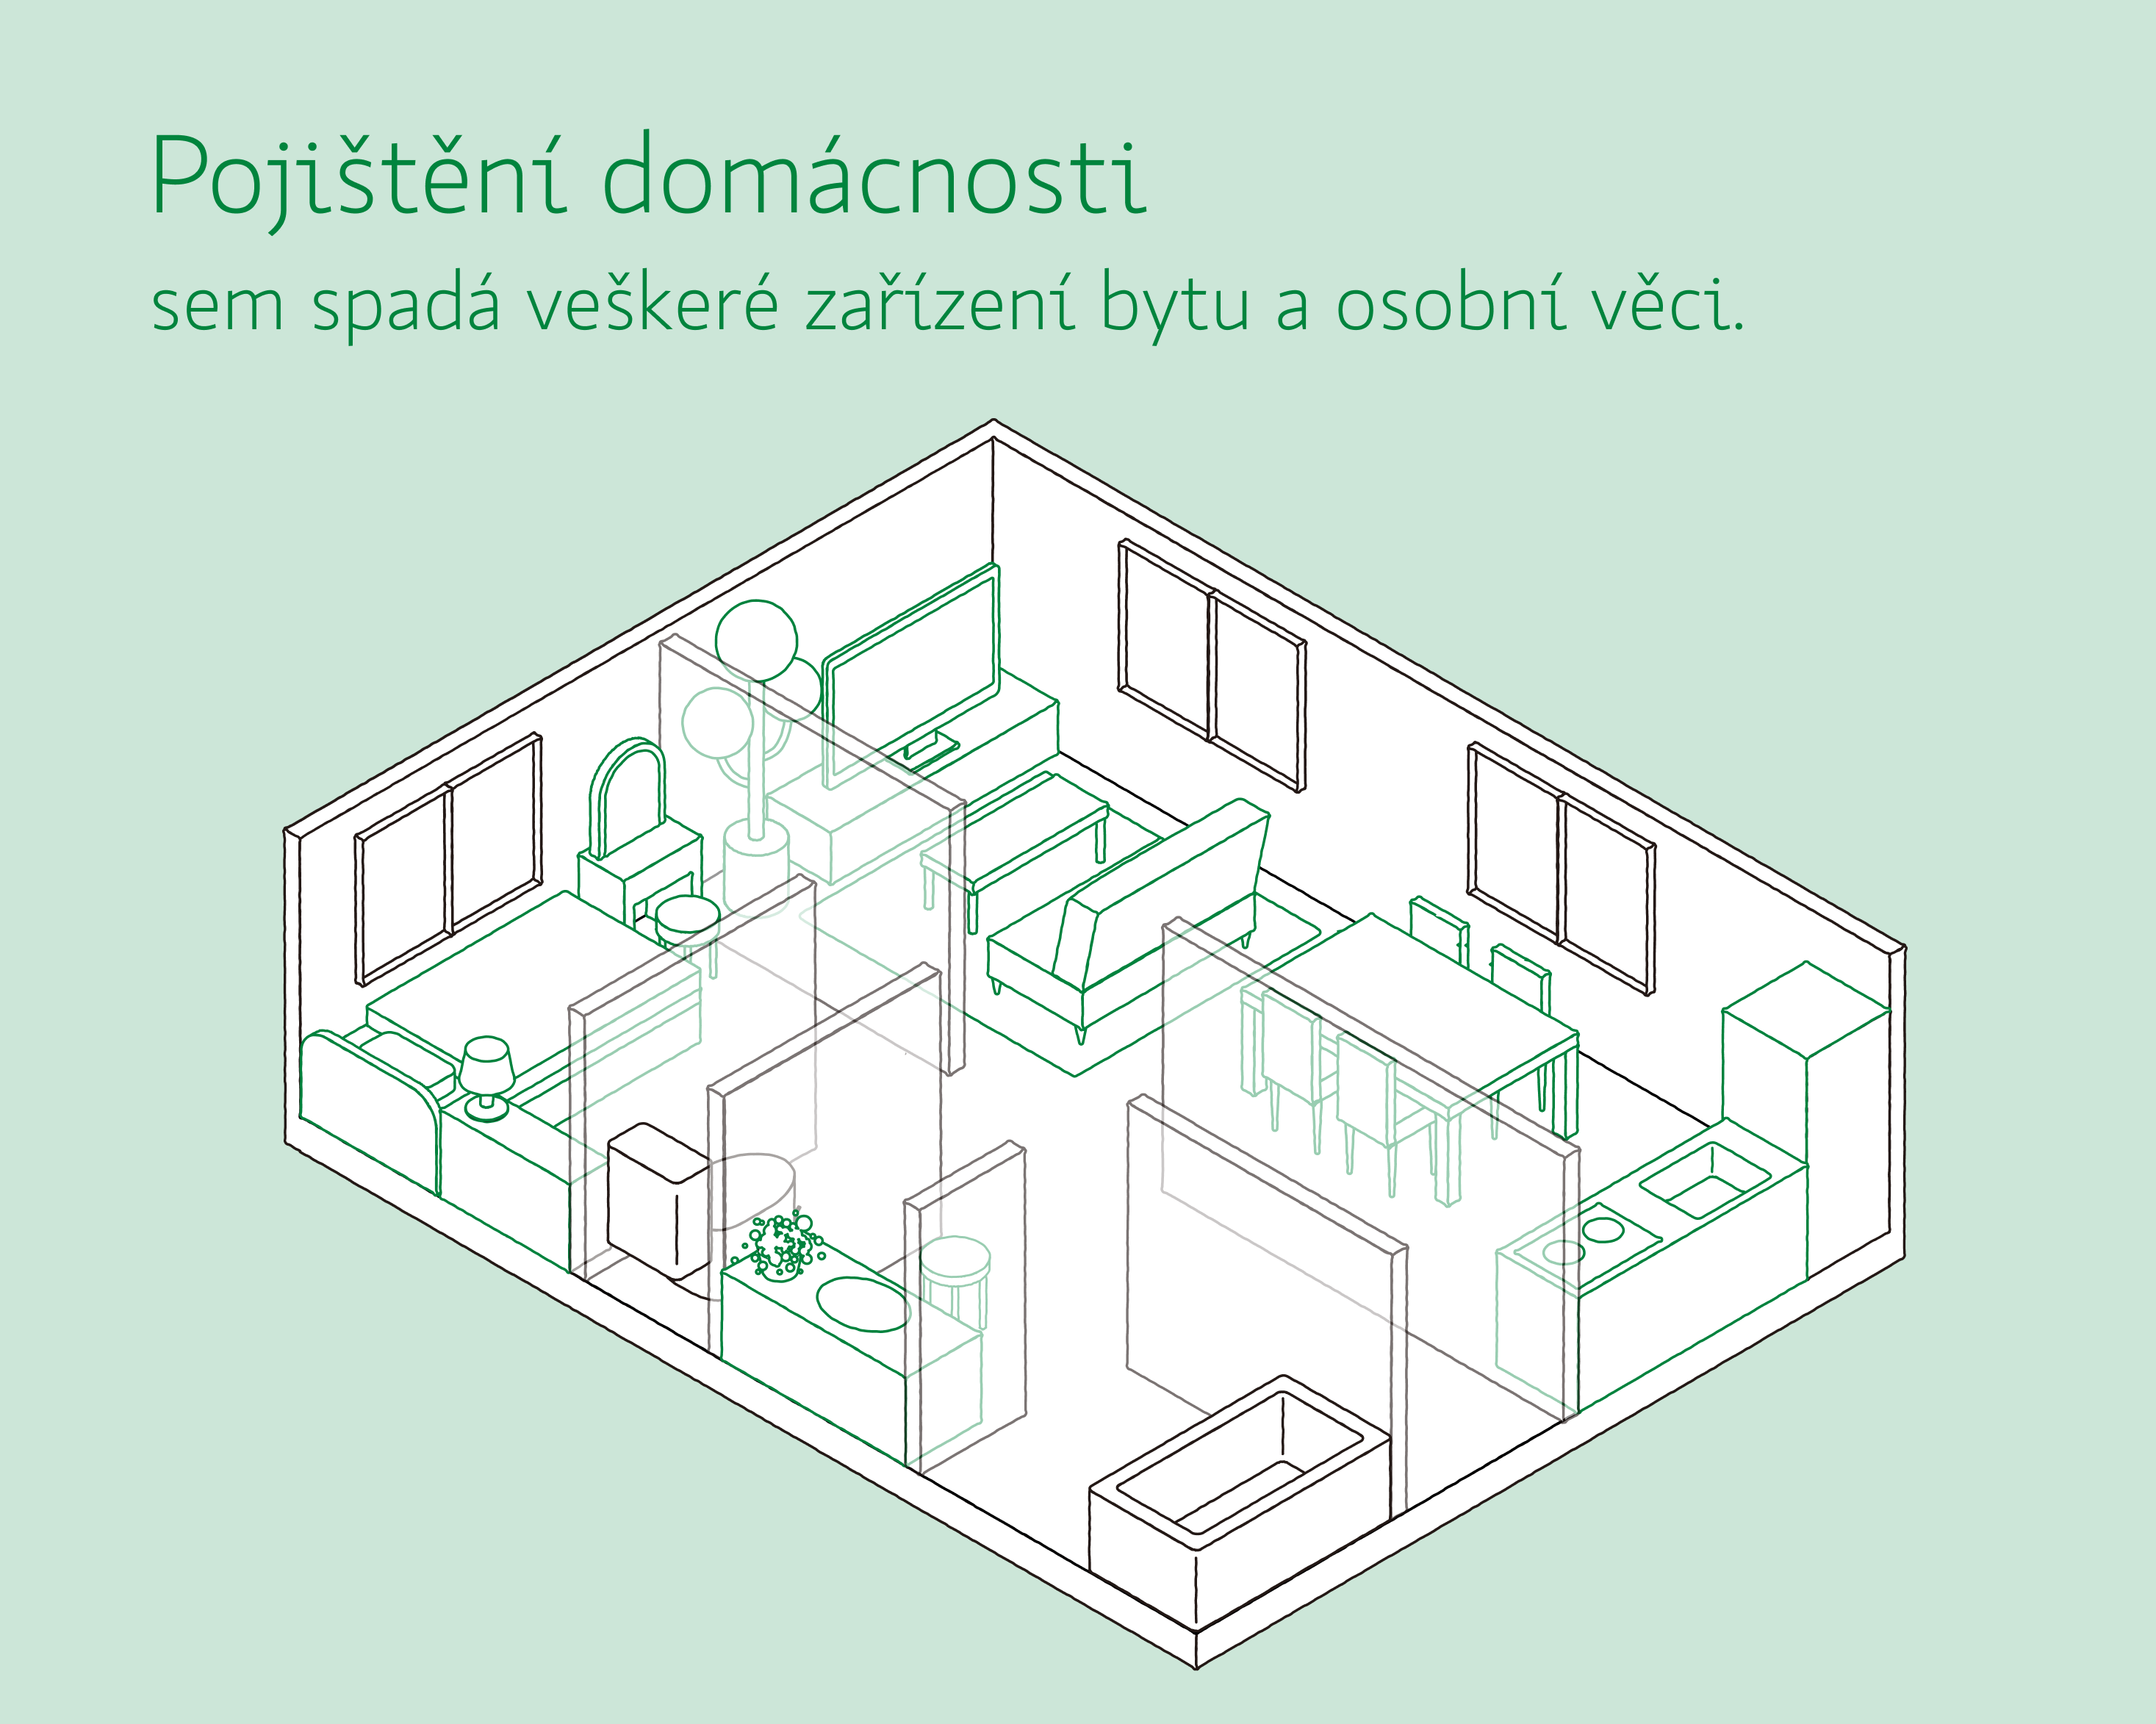
Škodní události související s bydlením a nemovitostmi řeší dva základní produkty: pojištění domácnosti a pojištění nemovitosti. Rozdíl mezi oběma pojmy hezky vysvětluje následující příklad. Kdybyste obrátili dům/byt vzhůru nohama, to, co se z něj vysype (např. nábytek, spotřebiče, kočka), je zařízení domácnosti a věci osobní potřeby a vztahuje se na to pojištění domácnosti. Vše odmontovatelné či pevně připojené je součástí nemovitosti a spadá tedy do pojištění nemovitosti. Na stránce obou produktů na webu Kooperativy je i velmi názorné porovnání rozsahu krytí mezi základní variantou PRIMA a rozšířenějším KOMFORTEM.
Obě pojištění kryjí široké spektrum škod, mezi nimiž nejčastější bývají krádeže, vandalismus, havárie a živelní pohromy. Co se týče krádeží, pro nárok na plnění platí jen podmínka, že zloděj musel prokazatelně překonat nějakou překážku. Tedy že jsme předmět měli zabezpečený. Když například stavíte plot, dbejte na to, aby měl 150 cm a více. Právě takový plot je totiž v pojistné smlouvě o pojištění domácnosti považován již za uznatelný prostředek k zabezpečení zahrady v případě, že by nám z ní zloději něco odcizili.
Alespoň jednou ročně si na své nemovitosti podle zákona musíme nechat od kominíka zkontrolovat všechny komíny, jestli jejich technický stav odpovídá bezpečnostním požadavkům. Bez této kontroly se můžeme dostat do problému v případě, že nám nemovitost vyhoří a příčina vzniku požáru bude mít souvislost se zanedbanou prevencí. Pojišťovna potom nejspíš přistoupí ke krácení pojistného plnění.
Na co bychom si měli dát pozor, je podpojištění. Ceny se stále zvyšují, a jestliže máme vypočítanou pojistku, která pracuje s hodnotou domu z roku 2015, je logické, že při dnešních cenách v případě pojistné události nebude dostačující. Dorovnání zohledňující růst cen řeší tzv. indexace. Ta by měla být součástí každé smlouvy. Bez indexace byste se mohli zbytečně připravit o plnění v plné výši.
Podle analýzy České asociace pojišťoven z roku 2022 nemají Češi pojištěnou více než třetinu domácností (asi 37 %). Přitom v tom roce došlo ke 116 tisícům nečekaných majetkových událostí a české domácnosti na pojistném plnění přišly zhruba o 550 milionů korun.
Anketa
Věděli jste, co je to podpojištění?

Jednou smlouvou si pojistíte rizika spojená s přírodními živly i cenné věci proti krádeži. Pojistíme vám i škody, které způsobí vaše rozverné děti nebo pes.